Đến cuối ngày hôm qua, đồng USD một lần nữa giành lại thế chủ động trên cả hai cặp tiền tệ. Đồng euro mất giá — và điều này xảy ra mặc dù số liệu về hoạt động kinh doanh ở khu vực đồng euro mạnh hơn dự kiến. Chỉ số PMI tổng hợp sơ bộ cho tháng 9 đã tăng lên 53,1 từ mức 52,0 trong tháng 8, mức cao nhất trong 41 tháng; PMI dịch vụ tăng lên 53,0 và PMI sản xuất lên 53,4. Đức ghi nhận tốc độ tăng trưởng tốt nhất trong gần một năm khi hoạt động công nghiệp cuối cùng cũng bắt đầu phục hồi, còn Pháp quay trở lại vùng tăng trưởng lần đầu tiên trong mười tháng. Tuy nhiên, ngay cả những dữ liệu tích cực như vậy cũng không giúp được đồng euro: thị trường không tập trung vào khu vực đồng euro mà là vào đồng USD và triển vọng Fed tiếp tục tăng lãi suất.
Áp lực bổ sung đến từ Joachim Nagel của ECB, thành viên Bundesbank, người cho biết chu kỳ thắt chặt ở khu vực đồng euro vẫn chưa kết thúc và lạm phát sẽ duy trì ở mức cao và tiếp tục tăng do giá năng lượng. Thị trường phần lớn đã phớt lờ những tín hiệu này và tập trung vào các yếu tố từ phía Mỹ.
Bảng Anh giảm mạnh hơn nhiều, mất hơn 100 pip. Chỉ số PMI tổng hợp sơ bộ của Anh cho tháng 9 giảm xuống 51,7 từ mức 52,5 trong tháng 8, thấp nhất trong ba tháng; PMI dịch vụ — chiếm khoảng 70% nền kinh tế — cũng giảm xuống 51,7. Chỉ số sản xuất lùi về 51,4, mức thấp nhất trong sáu tháng, và chính đà chậm lại của khu vực công nghiệp này đã kéo đồng bảng giảm mạnh hơn so với các yếu tố khác.
Dữ liệu Mỹ công bố vào buổi chiều lại cho thấy mức độ tích cực rõ rệt. Chỉ số tổng hợp tăng vọt lên 58,4 từ 56,0 trong tháng 8, mức cao nhất trong 62 tháng và là tốc độ tăng trưởng nhanh nhất trong vòng năm năm; lĩnh vực dịch vụ tăng lên 58,7 từ 56,5, còn sản xuất tăng lên 56,7 từ 53,0. Việc làm trong khu vực tư nhân cũng tăng với tốc độ nhanh nhất kể từ tháng 6/2022. Bên được hưởng lợi từ bức tranh này là Federal Reserve: nền kinh tế đang chống chọi tốt với giá năng lượng tăng vọt và lạm phát cao mà chưa xuất hiện dấu hiệu rõ ràng của một đợt suy giảm nghiêm trọng, nên cơ quan điều hành có thể tiếp tục nâng lãi suất bất chấp lời kêu gọi cắt giảm lãi suất từ Tổng thống Trump. Có vẻ như nếu không có đợt tăng lãi suất nào trong tháng 10, thị trường vẫn nên kỳ vọng ít nhất một — và có thể là hai — động thái nữa trước khi kết thúc năm.
Độ lệch pha giữa ba nền kinh tế lớn nhất hiện nay có lẽ đang ở mức rộng nhất trong một thời gian dài: Mỹ đang rõ ràng tăng tốc, khu vực đồng euro tăng trưởng chậm dù PMI tích cực, còn Anh thì chững lại. Chính sự khác biệt này, chứ không phải những bất ngờ đơn lẻ về mặt thống kê, đang mang lại cho đồng đô la một nền tảng hỗ trợ vững chắc so với cả hai đồng tiền châu Âu.
Lịch kinh tế hôm nay mở đầu với chỉ số môi trường kinh doanh IFO của Đức cho tháng 9: dự kiến chỉ số sẽ tăng lên 89 từ mức 88,8 trong tháng 8. Chỉ báo về tình hình hiện tại cũng được dự báo tăng lên quanh mức 89, gần như lặp lại mức của tháng 8, trong khi thành phần kỳ vọng — yếu tố quan trọng nhất trong ba yếu tố — được kỳ vọng sẽ tiếp tục xu hướng tăng dần bắt đầu từ tháng 4, cho thấy niềm tin của doanh nghiệp Đức đang dần quay trở lại. Bản tin kinh tế của ECB cũng sẽ được công bố, dù tôi cho rằng nó khó có thể tự mình tạo ra biến động đáng kể cho cặp tiền tệ.
Vào buổi chiều, sự chú ý sẽ chuyển sang số đơn xin trợ cấp thất nghiệp lần đầu hàng tuần tại Mỹ, nơi người ta kỳ vọng sẽ có mức tăng, và số liệu cán cân thanh toán. Tuy nhiên, tâm điểm trong ngày, theo tôi, sẽ là các phát biểu của ba quan chức Fed — Thomas Barkin, Beth Hammack và John Williams. Tuần này, phần lớn các bình luận từ phía cơ quan điều hành đều nhấn mạnh sự cần thiết phải tiếp tục tăng lãi suất, dù trước đây Williams tỏ ra thận trọng hơn với quan điểm chờ đợi và quan sát. Nếu giọng điệu của ông hôm nay mềm mỏng hơn mặt bằng chung, điều đó có thể mang lại một khoảng nghỉ ngắn cho euro và bảng Anh; ngược lại, nếu ông nghiêng về phe “diều hâu”, đồng đô la sẽ có thêm một lý do nữa để mạnh lên.
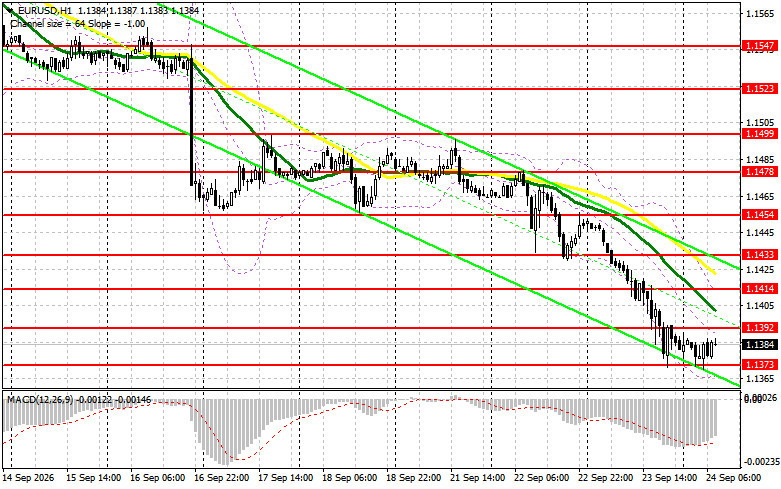
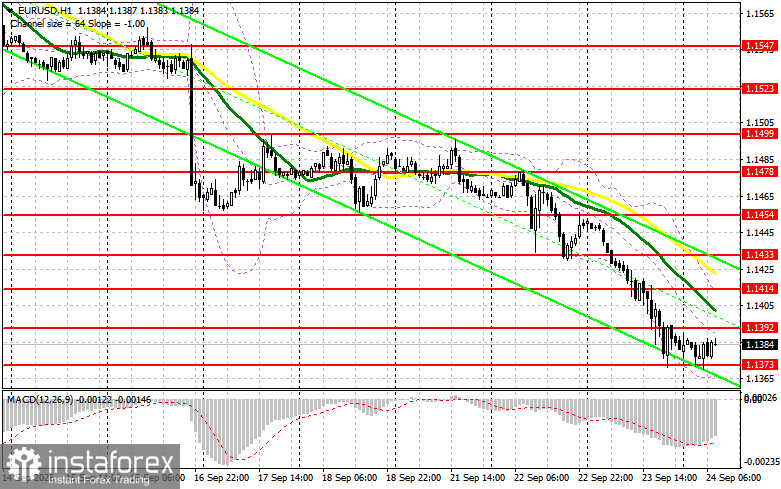
EUR/USD: Chiến lược trên biểu đồ 1 giờ Trên biểu đồ 1 giờ, trong bối cảnh thị trường tăng, tôi đang theo dõi mức 1,1373 để mua — đây là ngưỡng đã được giữ vững nhiều lần hôm qua và hôm nay — nên kịch bản phá vỡ giả vẫn là một điểm vào lệnh hợp lệ cho lệnh mua, với mục tiêu là nhịp hồi về 1,1392. Một cú bứt phá lên và retest lại biên độ, kèm theo việc giá giữ được phía trên ngưỡng này, có thể dẫn đến nhịp điều chỉnh lên 1,1414, nơi đường trung bình động đang nằm và hạn chế đà tăng của đồng euro; mục tiêu xa hơn là 1,1433, tại đó tôi sẽ cân nhắc bán theo nhịp hồi để ăn 15–20 pip. Nếu phe mua thất bại tại 1,1373, một cú phá vỡ và giữ giá phía dưới sẽ gia tăng áp lực lên đồng euro — đặc biệt nếu dữ liệu từ Đức yếu — và có thể đẩy cặp tiền về hỗ trợ tiếp theo tại 1,1355, nơi tôi chỉ cân nhắc lệnh mua nếu giá không giữ được dưới mức này; mục tiêu nhịp hồi xa hơn khi đó sẽ là 1,1335 cho một nhịp 15–20 pip.
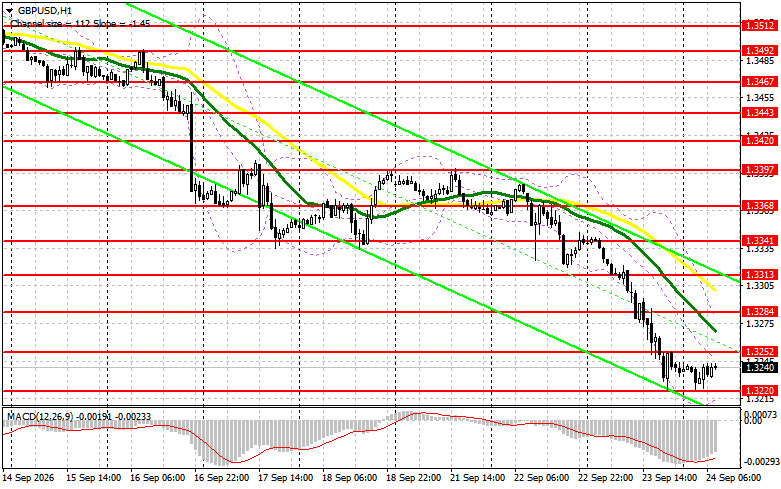
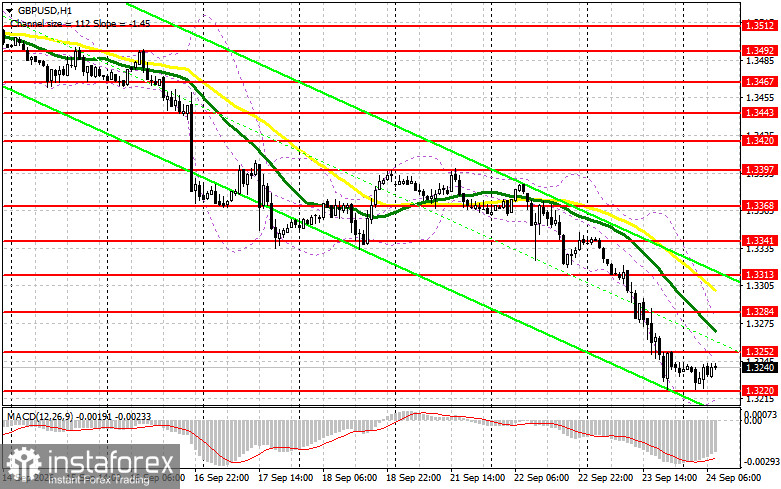
GBP/USD: logic tương tự. Với đồng bảng Anh đang trong thị trường giá xuống, hãy cực kỳ thận trọng với các vị thế mua. Tôi xem các lệnh bán quanh vùng 1.3252 khi xuất hiện cú phá vỡ giả là một điểm tốt để nhắm về 1.3220; nếu phá vỡ được xác nhận và giá giữ vững dưới mức này, điều đó sẽ mở đường về 1.3189 và 1.3150, nơi tôi sẽ cân nhắc mua bắt nhịp hồi cho nhịp điều chỉnh khoảng 25–30 pip, và các lệnh mua tại những vùng giá đó chỉ được xem xét sau một cú phá vỡ giả. Nếu lực bán không xuất hiện tại 1.3252, một nhịp điều chỉnh sâu hơn lên vùng 1.3284 (nơi đường trung bình động nằm) là có thể xảy ra — một cú phá vỡ giả tại đó cũng có thể là điểm vào lệnh bán tốt, nhắm mục tiêu 1.3313 rồi bán theo nhịp hồi cho 25–30 pip.
Tôi kỳ vọng hôm nay sẽ tiếp tục bị chi phối bởi cùng một sự phân kỳ như hôm qua: dữ liệu Mỹ mạnh và hàng loạt phát biểu mang tính “diều hâu” từ Fed gây sức ép lên đồng euro và đặc biệt là bảng Anh, vốn đang thiếu các động lực nội tại đủ mạnh để tăng giá. Số liệu khả quan từ chỉ số IFO của Đức có thể tạm thời làm chậm đà giảm của euro, nhưng tôi thiên về quan điểm rằng yếu tố mang tính quyết định sẽ là giọng điệu trong các bài phát biểu của Fed hôm nay hơn là các dữ liệu trên lịch kinh tế châu Âu.